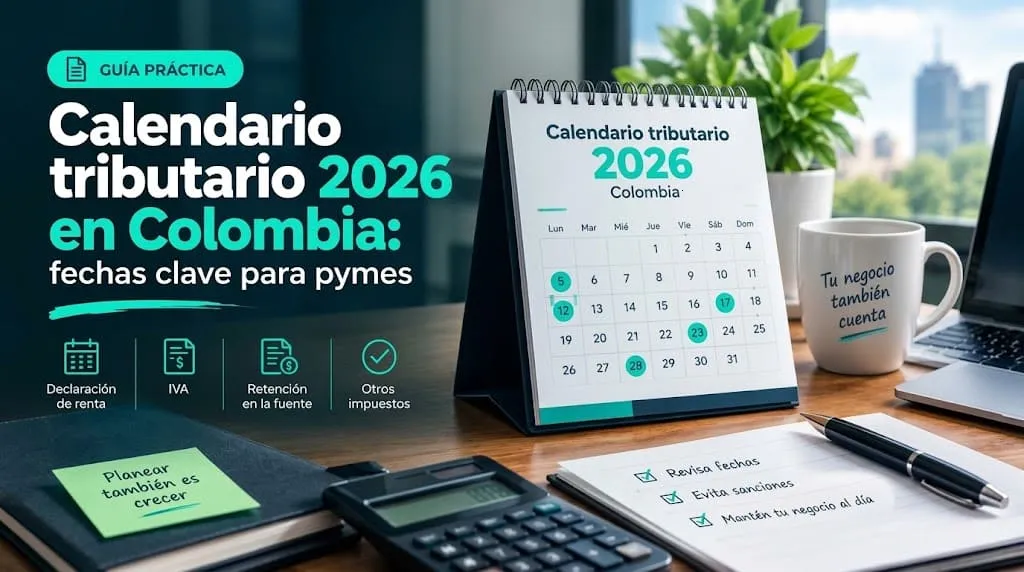
El calendario tributario 2026 establece las fechas en las que las personas naturales y las empresas deben presentar sus declaraciones y pagar los impuestos correspondientes ante la DIAN.
Cómo calcular el punto de equilibrio de tu negocio
No todos los contribuyentes tienen las mismas obligaciones. Los vencimientos dependen del tipo de impuesto, el régimen tributario y los últimos dígitos del NIT.
Si tienes un negocio en Colombia, conocer estas fechas te ayudará a organizar tus pagos y evitar sanciones por presentar tus declaraciones fuera de plazo.
1. Declaración de renta de personas naturales
Las personas naturales obligadas a declarar renta por el año gravable 2025 deben presentar su declaración entre el 12 de agosto y el 26 de octubre de 2026.
Te sugiero revisar también estos temas
La fecha exacta depende de los dos últimos dígitos del NIT, sin incluir el dígito de verificación.
Por ejemplo, dos trabajadores independientes con ingresos similares pueden tener fechas de vencimiento diferentes si sus números de identificación terminan en dígitos distintos.
Antes de presentar la declaración, comprueba si superaste alguno de los topes de ingresos, patrimonio, compras o movimientos financieros establecidos por la DIAN.
2. Declaración de renta de personas jurídicas
Las sociedades obligadas a declarar renta por el año gravable 2025 tuvieron como plazo general del 12 al 26 de mayo de 2026 para presentar la declaración y pagar la primera cuota.
La segunda cuota tuvo vencimientos en julio, entre el 9 y el 24, según el último dígito del NIT y los ajustes realizados al calendario tributario.
Los grandes contribuyentes tienen un calendario diferente, con plazos específicos para presentar la declaración y pagar las cuotas correspondientes.
Si administras una empresa, revisa su clasificación tributaria antes de utilizar las fechas generales.
"Gastos deducibles que las pymes suelen olvidar"
Leer análisis completo →3. Declaración y pago del IVA en 2026
El impuesto sobre las ventas (IVA) puede declararse de manera bimestral o cuatrimestral, según las condiciones aplicables al responsable.
IVA bimestral
Por regla general, corresponde a los grandes contribuyentes, los responsables con ingresos brutos iguales o superiores a 92.000 UVT en 2025 y otros responsables sujetos a esta periodicidad por disposición legal.
Los periodos de declaración son enero-febrero, marzo-abril, mayo-junio, julio-agosto, septiembre-octubre y noviembre-diciembre.
Facturación electrónica DIAN: cómo empezar paso a paso
IVA cuatrimestral
En general, corresponde a los responsables del IVA con ingresos brutos inferiores a 92.000 UVT en 2025 que no estén sujetos a la periodicidad bimestral.
Los periodos son enero-abril, mayo-agosto y septiembre-diciembre.
Para determinar la periodicidad aplicable en 2026, deben revisarse los ingresos del año anterior y las demás condiciones previstas en la normativa tributaria.
Los contribuyentes del Régimen Simple responsables del IVA tienen reglas particulares para su declaración y pago.
4. Retención en la fuente
Los agentes de retención y autorretenedores deben cumplir las obligaciones de declaración y pago correspondientes a los periodos en los que practiquen retenciones o autorretenciones.
La declaración se presenta mensualmente, generalmente durante el mes siguiente al periodo correspondiente.
Por ejemplo, las retenciones practicadas durante agosto de 2026 tienen vencimientos entre el 9 y el 22 de septiembre, según el último dígito del NIT.
Si durante un periodo no realizaste operaciones sujetas a retención, comprueba si estás obligado a presentar la declaración. No todas las situaciones requieren presentar un formulario en ceros.
5. Régimen Simple de Tributación
Los contribuyentes inscritos en el Régimen Simple de Tributación (RST) tienen obligaciones y plazos diferentes a los del régimen ordinario.
La declaración anual consolidada correspondiente al año gravable 2025 tuvo vencimientos entre el 20 y el 24 de abril de 2026, según el último dígito del NIT.
Además, los contribuyentes sujetos a la obligación de presentar anticipos bimestrales deben utilizar el recibo electrónico SIMPLE, formulario 2593.
Las personas naturales inscritas en el RST cuyos ingresos no superen los límites legales aplicables pueden estar exceptuadas de realizar anticipos bimestrales, sin perjuicio de sus demás obligaciones.
Los contribuyentes responsables del IVA deben revisar también la declaración anual consolidada de este impuesto y las reglas de transferencia del IVA mediante los recibos del SIMPLE.
6. ¿Qué pasa si presentas una declaración fuera de plazo?
Presentar una declaración después de su vencimiento puede generar sanciones e intereses, dependiendo del impuesto y las circunstancias del contribuyente.
En la declaración de renta, cuando existe impuesto a cargo, la sanción general por extemporaneidad voluntaria corresponde al 5 % del impuesto por cada mes o fracción de mes de retraso, con los límites legales aplicables.
Cuando no existe impuesto a cargo, pueden utilizarse otras bases para calcular la sanción.
La sanción mínima tributaria general para 2026 es de $524.000, aunque existen situaciones y tratamientos particulares que deben revisarse antes de liquidarla.
7. Dónde consultar las fechas oficiales
Antes de presentar una declaración, verifica el calendario vigente de la DIAN. Las fechas pueden modificarse mediante disposiciones especiales.
También debes revisar los impuestos municipales, como industria y comercio (ICA), cuyos vencimientos dependen de las autoridades tributarias de cada municipio.
Para consultar las fechas nacionales correspondientes a tu NIT, utiliza los siguientes enlaces oficiales:
- Calendario tributario actualizado de la DIAN.
- Calendario tributario 2026 en PDF.
- Portal oficial de la DIAN.
Información revisada a septiembre de 2026. Los plazos indicados corresponden al calendario nacional general y pueden estar sujetos a modificaciones o condiciones especiales.