Revisar el saldo de la cuenta bancaria de la empresa no sirve por sí solo para saber si el negocio es rentable. Tener dinero en el banco hoy puede ser el resultado de un préstamo reciente o del pago atrasado de un cliente, no necesariamente de la rentabilidad de tu operación. Para entender mejor el desempeño financiero de tu pyme, necesitas revisar el estado de resultados.
Cómo llevar la contabilidad de una pyme sin contador de planta
También conocido como estado de pérdidas y ganancias (P&G), este reporte financiero puede parecer complejo al principio por su formato contable.
Sin embargo, su lógica es sencilla: muestra los ingresos obtenidos durante un periodo y los costos y gastos asociados, hasta determinar si la empresa obtuvo utilidad o pérdida.
Delegar la lectura de este documento exclusivamente a tu contador puede limitar tu capacidad para tomar decisiones. A continuación, desglosamos la estructura del estado de resultados en términos prácticos, para que puedas interpretarlo en tu próxima reunión financiera.
Te sugiero revisar también estos temas
La estructura del estado de resultados: la cascada de tu dinero
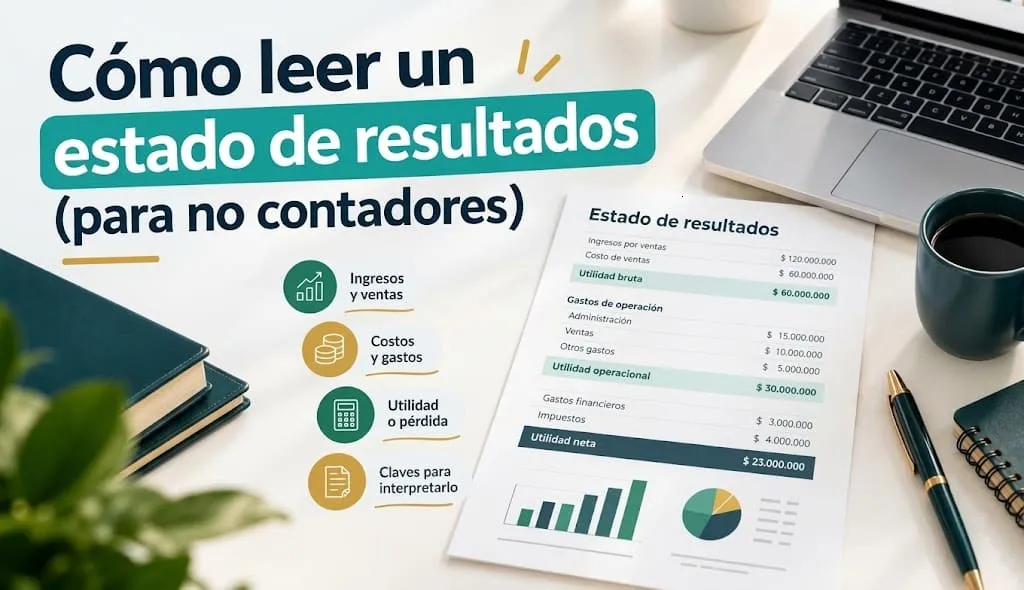
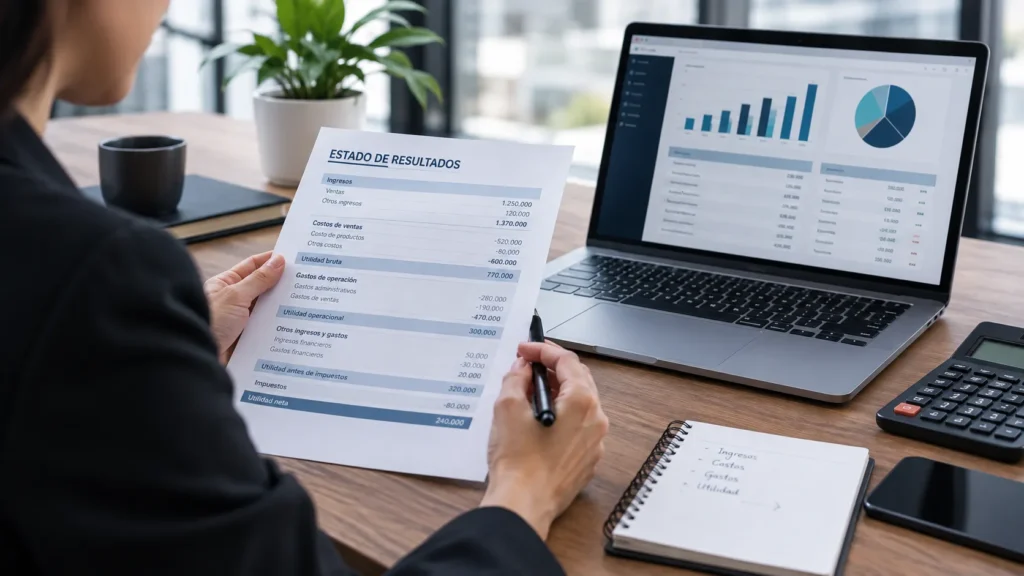
Un estado de resultados evalúa un periodo de tiempo específico, como un mes, un trimestre o un año. Aunque su presentación puede variar según el marco contable y el tipo de empresa, normalmente permite identificar varios niveles de resultado.
1. Ingresos operacionales (Ventas netas)
Es el punto de partida. Representa los ingresos reconocidos por la venta de productos o la prestación de servicios durante el periodo evaluado. Cuando se habla de ventas netas, normalmente se consideran los ingresos después de devoluciones, descuentos y otros ajustes relacionados.
2. Costo de ventas
Aquí se registra lo que costó producir o adquirir los bienes o servicios relacionados con las ventas del periodo. Si tienes una tienda de ropa, por ejemplo, puede incluir el costo de las prendas vendidas. En una empresa de servicios, puede incluir costos directamente relacionados con la prestación del servicio.
Primer resultado clave = Utilidad Bruta: Es la diferencia entre las ventas netas y el costo de ventas. Permite observar cuánto queda después de cubrir los costos directamente asociados con los productos o servicios vendidos.
3. Gastos operacionales (Administración y Ventas)
Son gastos relacionados con el funcionamiento de la empresa que no forman parte directa del costo de cada unidad vendida. Aquí pueden aparecer el arriendo de la oficina, servicios públicos, salarios administrativos, el pago del contador externo, papelería y campañas de marketing.
Segundo resultado clave = Utilidad Operativa: Se obtiene después de descontar los gastos operacionales. Es un indicador útil para analizar cómo está funcionando la actividad principal del negocio antes de considerar otros ingresos, gastos financieros e impuestos.
4. Otros ingresos y gastos
En esta parte pueden aparecer conceptos que no corresponden directamente a la operación principal. Por ejemplo, intereses obtenidos por inversiones o gastos financieros asociados con créditos bancarios.
"RUT: qué es, para qué sirve y cómo actualizarlo"
Leer análisis completo →Tercer resultado clave = Utilidad antes de impuestos: Refleja el resultado de la empresa antes de reconocer el gasto por impuesto correspondiente.
5. Impuestos y Utilidad Neta
Después se reconoce el gasto por impuesto de renta correspondiente, de acuerdo con las normas contables y tributarias aplicables a la empresa.
Las sociedades sometidas al régimen ordinario tienen, como regla general, una tarifa del impuesto sobre la renta del 35%, aunque existen tratamientos, tarifas y condiciones especiales. Los contribuyentes del Régimen Simple tienen un sistema tributario diferente, cuya tarifa depende de la actividad y de los ingresos brutos.
Cómo facturar siendo persona natural en Colombia
Después de reconocer estos conceptos se obtiene la Utilidad Neta. Esta cifra muestra el resultado contable final del periodo, pero no significa que ese mismo valor esté disponible en efectivo para reinvertir o repartir entre los socios.
Ejemplo práctico de un P&G
Para visualizar esta estructura, revisemos un estado de resultados simplificado de una pyme colombiana correspondiente a un mes de operación:
| Concepto | Valor (COP) |
|---|---|
| Ventas netas | $100.000.000 |
| (-) Costo de ventas | – $45.000.000 |
| = Utilidad Bruta | $55.000.000 (Margen: 55%) |
| (-) Gastos de administración y ventas | – $30.000.000 |
| = Utilidad Operativa | $25.000.000 (Margen: 25%) |
| (-) Gastos financieros (intereses del banco) | – $2.000.000 |
| = Utilidad antes de impuestos | $23.000.000 |
| (-) Ejemplo de impuesto (35%) | – $8.050.000 |
| = UTILIDAD NETA | $14.950.000 (Margen neto: 14,9%) |
Nota: La tarifa del 35% se utiliza únicamente para simplificar este ejemplo. El impuesto real puede variar según el tipo de contribuyente, beneficios, diferencias fiscales, rentas exentas y otras condiciones aplicables.
El error de confundir utilidad con flujo de caja
Uno de los errores más comunes al leer un estado de resultados es creer que la Utilidad Neta ($14.950.000 en el ejemplo) está físicamente depositada en la cuenta bancaria de la empresa.
La contabilidad bajo el principio de devengo o causación reconoce ingresos y gastos cuando se cumplen las condiciones para su reconocimiento, no necesariamente cuando entra o sale el dinero de la cuenta bancaria.
Por ejemplo, una empresa puede reconocer una venta a crédito y mostrarla dentro de sus ingresos aunque el cliente todavía no haya pagado. Por eso, una empresa puede presentar utilidad y al mismo tiempo tener poca liquidez.
El estado de resultados ayuda a medir el desempeño financiero del negocio; el flujo de caja muestra las entradas y salidas reales de efectivo. Conviene analizar ambos antes de tomar decisiones.
Preguntas frecuentes
¿La compra de un computador o maquinaria se registra como gasto en el P&G?
No necesariamente de forma inmediata. Cuando un computador, vehículo, maquinaria u otro bien cumple los requisitos para reconocerse como activo, su costo se registra inicialmente en el balance. Posteriormente puede reconocerse la depreciación como gasto durante su vida útil, de acuerdo con el tratamiento contable aplicable.
¿Qué debo hacer si mi Utilidad Operativa es negativa?
Una utilidad operativa negativa indica que, durante ese periodo, los ingresos operacionales no fueron suficientes para cubrir los costos y gastos asociados con la operación.
Conviene revisar precios, márgenes, costos de ventas y gastos operacionales antes de decidir qué ajustes realizar. Una pérdida puntual no necesariamente significa que debas recortar gastos de forma inmediata, porque también puede deberse a situaciones temporales o inversiones realizadas durante el periodo.
¿El pago del capital de una deuda bancaria afecta mis ganancias?
El pago del capital de una deuda no se reconoce normalmente como un gasto en el estado de resultados. Ese pago reduce el pasivo en el balance general y también disminuye el efectivo disponible.
Los intereses asociados con el crédito sí pueden reconocerse como gasto financiero, de acuerdo con el tratamiento contable aplicable.
Este contenido es informativo y no constituye asesoría legal, contable ni financiera. Consulta siempre con un profesional.