Cuando llega la temporada de declarar el impuesto de renta, el objetivo de cualquier empresa es pagar correctamente lo que corresponde, aprovechando los costos y deducciones que permite la ley.
Cómo calcular el punto de equilibrio de tu negocio
Los gastos fiscalmente deducibles pueden disminuir la renta sobre la cual se calcula el impuesto, siempre que cumplan los requisitos establecidos en el Estatuto Tributario.
Muchas pymes dejan por fuera gastos relacionados con su actividad o los registran sin los soportes necesarios. Por eso, una buena organización contable puede marcar una diferencia importante al preparar la declaración de renta.
La regla de oro: el Artículo 107
No cualquier compra puede restarse en la declaración de renta. El artículo 107 del Estatuto Tributario establece tres criterios fundamentales:
Te sugiero revisar también estos temas
- Causalidad: El gasto debe tener relación con la actividad productora de renta. Si tienes una ferretería, la compra de mercancía para vender guarda relación con el negocio; unas vacaciones familiares, en principio, no.
- Necesidad: El gasto debe ser necesario de acuerdo con la actividad y evaluarse con criterio comercial. Esto no significa que tenga que ser absolutamente indispensable para que pueda reconocerse fiscalmente.
- Proporcionalidad: El valor debe ser razonable teniendo en cuenta la actividad, las condiciones comerciales y las limitaciones previstas por la legislación tributaria.
El soporte del gasto también importa
No basta con demostrar que un gasto está relacionado con el negocio. También debes contar con el soporte fiscal correspondiente.
Cuando compras a un proveedor obligado a facturar, debes exigir la factura electrónica o el documento equivalente que corresponda. Si compras bienes o servicios a una persona no obligada a facturar y quieres soportar fiscalmente el costo o deducción, debes generar el Documento Soporte en adquisiciones efectuadas a sujetos no obligados a expedir factura, cumpliendo los requisitos de la DIAN.
También existen límites para el reconocimiento fiscal de pagos realizados en efectivo. Como regla general, los pagos individuales superiores a 100 UVT realizados por personas jurídicas y determinadas personas naturales deben canalizarse mediante medios financieros para conservar su reconocimiento fiscal, además de los demás límites previstos en el artículo 771-5 del Estatuto Tributario.
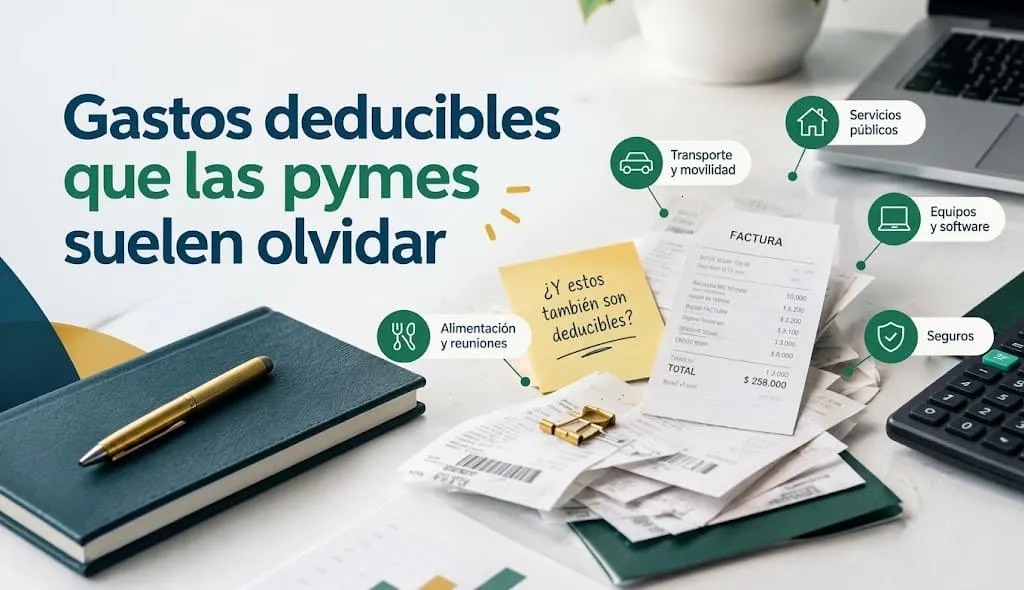
7 gastos que las pymes suelen olvidar revisar
Si tu empresa pertenece al Régimen Ordinario, estos son algunos conceptos que conviene revisar con tu contador antes de presentar la declaración:
1. El 50% del 4×1000 (GMF)
El Gravamen a los Movimientos Financieros, conocido como 4×1000, tiene un tratamiento especial. La legislación permite deducir el 50% del GMF efectivamente pagado durante el año, independientemente de que tenga o no relación de causalidad con la actividad productora de renta.
2. Pagos a trabajadores independientes
Los pagos a diseñadores, asesores, técnicos u otros contratistas pueden ser deducibles cuando cumplen los requisitos fiscales. En los casos en que corresponda verificar los aportes al Sistema de Seguridad Social del contratista, la empresa debe realizar esa comprobación antes de tratar el pago como deducible.
3. Suscripciones y software en la nube
Herramientas como Microsoft 365, Google Workspace, almacenamiento en la nube, Canva o un software contable pueden generar costos o gastos deducibles cuando están relacionados con la actividad productora de renta y cumplen los requisitos fiscales y documentales correspondientes.
"Diferencia entre costo y gasto: por qué importa en tu contabilidad"
Leer análisis completo →No es correcto afirmar que son automáticamente 100% deducibles en todos los casos. También debe revisarse el soporte, el beneficiario del servicio y, cuando corresponda, el tratamiento de pagos realizados a proveedores del exterior.
4. Gastos de viaje y viáticos
Los tiquetes, alojamiento y otros gastos asociados a un viaje de negocios pueden tener reconocimiento fiscal cuando existe relación con la actividad de la empresa y se cuenta con los soportes adecuados.
Conviene conservar facturas, comprobantes y documentos que permitan explicar el propósito empresarial del viaje.
Facturación electrónica DIAN: cómo empezar paso a paso
5. Intereses de créditos comerciales
Los intereses de créditos utilizados para la actividad empresarial pueden tener tratamiento fiscal como deducción, sujeto a los requisitos y limitaciones establecidos en el Estatuto Tributario.
El abono al capital del préstamo no se trata de la misma manera que los intereses, y determinadas empresas deben considerar además las reglas de limitación de gastos financieros.
6. Dotación y elementos de seguridad
Uniformes, elementos de protección personal y otros bienes necesarios para cumplir las obligaciones laborales y de seguridad y salud en el trabajo pueden tener reconocimiento fiscal si cumplen los requisitos de causalidad, necesidad, proporcionalidad y soporte.
7. Aportes parafiscales y seguridad social
Los aportes obligatorios realizados por la empresa por sus trabajadores pueden tener reconocimiento fiscal cuando se cumplen las condiciones establecidas por la ley. También deben considerarse las exoneraciones que puedan aplicar a determinados empleadores respecto de algunos aportes.
Gastos que requieren especial cuidado
No todo desembolso realizado desde la cuenta de la empresa puede utilizarse como deducción. Algunos ejemplos que requieren especial atención son:
- Sanciones y multas: Las sanciones tributarias y otros conceptos expresamente no deducibles no deben incluirse como deducciones fiscales.
- Gastos personales del dueño: El mercado familiar, gastos educativos particulares u otros desembolsos personales no se convierten en gastos empresariales simplemente porque se paguen desde una cuenta de la compañía.
- Atenciones a clientes y empleados: Su tratamiento depende de las condiciones de la operación, su relación con la actividad y los límites específicos que establezca la legislación tributaria.
Preguntas frecuentes
¿Si estoy en el Régimen Simple de Tributación puedo aplicar estas deducciones?
El Régimen Simple calcula el impuesto principalmente sobre los ingresos brutos y no funciona con el mismo sistema general de costos y deducciones utilizado en el impuesto de renta ordinario.
Sin embargo, existen descuentos y tratamientos específicos dentro del SIMPLE, entre ellos los relacionados con ciertos aportes a pensiones y otros conceptos autorizados por la ley. Por eso no conviene trasladar automáticamente las reglas del régimen ordinario al SIMPLE.
¿Qué pasa si incluyo un gasto personal en la contabilidad?
Un gasto puede estar registrado contablemente y, al mismo tiempo, no ser aceptado fiscalmente como deducción. Al preparar la declaración, el contador deberá analizar su tratamiento y realizar las conciliaciones fiscales correspondientes.
¿Las propinas de los restaurantes son deducibles?
No conviene afirmar que todas las propinas son automáticamente deducibles o no deducibles. Su reconocimiento fiscal depende de las circunstancias, del soporte del pago y de que pueda demostrarse su relación con la actividad productora de renta y el cumplimiento de los demás requisitos tributarios.
Fuentes oficiales: consulta el Estatuto Tributario y la doctrina vigente directamente en el Normograma de la DIAN.
Este contenido es informativo y no constituye asesoría tributaria individual. El tratamiento fiscal de un gasto depende de las condiciones particulares de cada contribuyente.