El Impuesto sobre las Ventas (IVA) suele generar dudas entre quienes están formalizando un negocio en Colombia. Una de las más frecuentes es pensar que todo emprendimiento debe cobrarlo o que la totalidad del IVA recibido en una venta constituye un ingreso de la empresa.
Facturación electrónica DIAN: cómo empezar paso a paso
En realidad, el tratamiento depende de la actividad que realizas y de si tienes la calidad de responsable del IVA. Cuando cobras este impuesto en una operación gravada, debes llevar un control adecuado del valor generado y de los impuestos descontables que legalmente puedas aplicar.
¿Quién debe cobrar IVA en Colombia?
No todos los negocios tienen la misma responsabilidad frente al IVA. Primero debe determinarse si la actividad que realizas está gravada, exenta, excluida o no sujeta al impuesto.
Si eres una persona jurídica: realizar operaciones gravadas con IVA puede convertirte en responsable del impuesto. Sin embargo, no basta con constituir una SAS para afirmar automáticamente que debes cobrar IVA: también importa el tipo de bienes o servicios que comercializas y las reglas aplicables a tu actividad.
Te sugiero revisar también estos temas
Si eres una persona natural: puedes tener la calidad de no responsable del IVA siempre que cumplas todas las condiciones previstas por la ley.
- Tener ingresos brutos provenientes de la actividad inferiores a 3.500 UVT durante el año anterior o el año en curso.
- No tener más de un establecimiento, oficina, sede, local o negocio donde desarrolles la actividad.
- No desarrollar actividades bajo franquicia, concesión, regalía u otro sistema que implique explotación de intangibles.
- No ser usuario aduanero.
- No haber celebrado contratos individuales de venta de bienes o prestación de servicios gravados por un valor igual o superior a 3.500 UVT.
- No superar el límite de 3.500 UVT en consignaciones, depósitos o inversiones financieras en los términos establecidos por la normativa.
Estas condiciones deben cumplirse en conjunto. Por eso, tener un solo local y estar por debajo del tope de ingresos no es suficiente por sí solo para determinar que eres no responsable del IVA.
La mecánica del IVA: generado vs. descontable
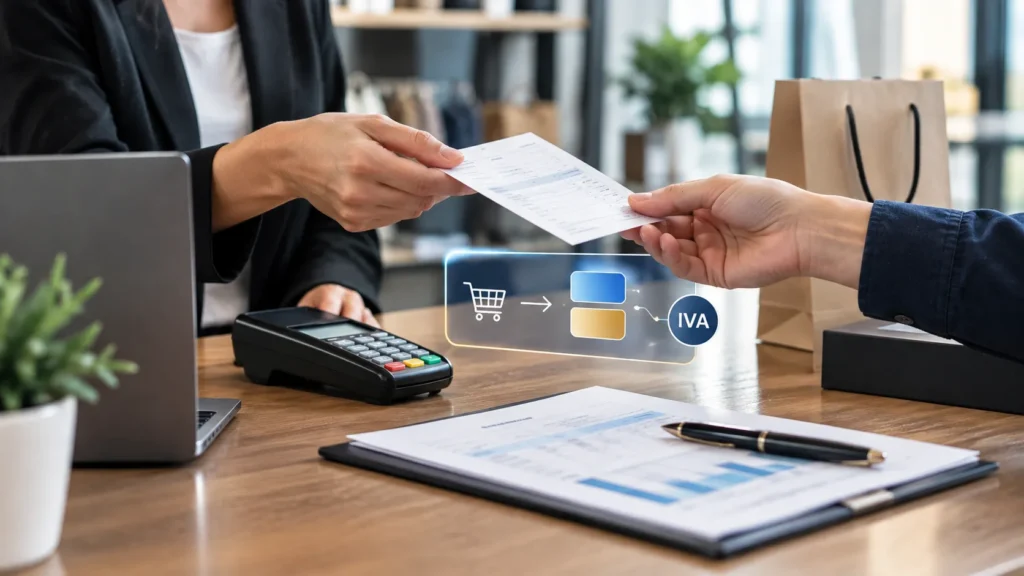
Cuando eres responsable del IVA, debes diferenciar el impuesto generado en tus ventas del IVA que puede ser tratado como descontable.
El IVA generado es el impuesto que cobras en las operaciones gravadas. La tarifa general es del 19%, aunque existen bienes y servicios con tarifas diferentes.
El IVA descontable corresponde al impuesto pagado en determinadas compras de bienes o servicios relacionados con operaciones que dan derecho al descuento, siempre que se cumplan los requisitos tributarios correspondientes.
No todo IVA pagado en una compra puede descontarse automáticamente. La operación debe cumplir las condiciones legales y contar con el soporte fiscal válido, como la factura electrónica cuando corresponda.
IVA a pagar = IVA generado – IVA descontable, considerando los demás valores y ajustes que correspondan.
💡 Recomendación del Consultor"Cómo facturar siendo persona natural en Colombia"
Leer análisis completo →
Si el resultado genera un saldo a favor, este puede tener un tratamiento posterior de acuerdo con las reglas tributarias aplicables.
Obligaciones de un responsable del IVA
Si en tu RUT aparece la responsabilidad 48, debes revisar las obligaciones que correspondan a tu actividad.
- Facturación: La obligación de facturar electrónicamente tiene sus propias reglas y es independiente de la responsabilidad frente al IVA. Un no responsable del IVA también puede estar obligado a facturar electrónicamente.
- Declaración del IVA: Por regla general, la periodicidad puede ser bimestral para responsables con ingresos brutos gravados o exentos iguales o superiores a 92.000 UVT y otros casos establecidos por la ley, o cuatrimestral para responsables con ingresos inferiores a ese límite. Revisa siempre tu calendario tributario.
- Control contable y documental: Debes conservar los soportes necesarios para identificar correctamente el IVA generado, descontable, ajustes y saldos de cada periodo.
Un error frecuente: usar el IVA sin prever el pago
Uno de los problemas más comunes ocurre cuando el negocio utiliza todo el dinero recibido de sus clientes sin separar recursos para las obligaciones tributarias.
Retención en la fuente explicada para pequeños negocios
Si al presentar la declaración existe IVA por pagar y la empresa no dispone de liquidez suficiente, pueden generarse intereses de mora y otras consecuencias tributarias. En determinadas circunstancias, el incumplimiento en el traslado de impuestos recaudados también puede tener consecuencias adicionales previstas por la ley.
Una práctica útil es realizar provisiones periódicas para impuestos. Puedes llevarlas en una cuenta separada o mediante un control interno que evite utilizar recursos destinados al próximo pago tributario.
Preguntas frecuentes
¿Puedo cobrar IVA si soy no responsable?
Si tienes la calidad de no responsable del IVA, no debes agregar este impuesto a tus ventas como si fueras responsable. Si las condiciones de tu negocio cambian y adquieres la responsabilidad, debes actualizar el RUT y cumplir las obligaciones correspondientes.
¿Qué pasa si estoy en el Régimen Simple de Tributación?
Los contribuyentes del Régimen Simple que sean responsables del IVA tienen una periodicidad especial. La declaración consolidada de IVA es anual y los valores correspondientes pueden pagarse durante el año mediante los mecanismos previstos para el SIMPLE.
No todos los inscritos en el Régimen Simple tienen necesariamente la misma situación frente al IVA, por lo que debes revisar la actividad que desarrollas y las responsabilidades que aparecen en tu RUT.
¿Si no tuve ventas durante el periodo debo declarar?
Un responsable del IVA no está obligado a presentar la declaración de un periodo cuando no realizó operaciones sometidas al impuesto ni operaciones que generen impuestos descontables, ajustes o deducciones.
Si durante el periodo sí existieron compras, ventas, impuestos descontables u otros movimientos relevantes, debes revisar si corresponde presentar la declaración.
Fuente oficial: consulta las reglas vigentes del impuesto sobre las ventas directamente en el portal del IVA de la DIAN.
Este contenido es informativo y no constituye asesoría tributaria individual. Las obligaciones pueden variar según la actividad y situación de cada contribuyente.